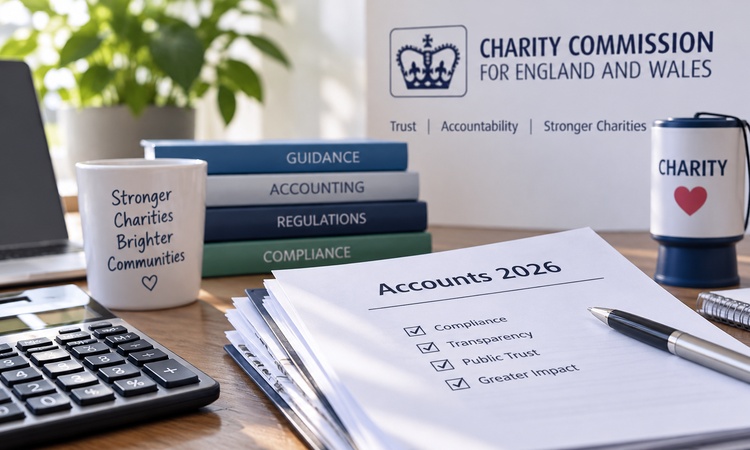
İngiltere ve Galler’de faaliyet gösteren yardım kuruluşları için 2026’dan itibaren geçerli olacak muhasebe ve mali raporlama kuralları güncellendi. Charity Commission, tüm kuruluş yöneticilerini yeni gelir eşiklerini ve SORP 2026 düzenlemelerini kontrol etmeye çağırdı.
İngiltere ve Galler’deki yardım kuruluşlarının muhasebe ve mali raporlama yükümlülüklerinde değişikliğe gidildi. Charity Commission, kuruluşların 2026 hesaplarını hazırlarken yeni kuralları dikkate almaları gerektiğini açıkladı.
Güncellenen rehberler, kuruluşların hukuki yapılarına göre üç ayrı grupta hazırlandı: trust veya tüzel kişiliği olmayan dernekler, yardım amaçlı şirketler ve Charitable Incorporated Organisation (CIO) statüsündeki kuruluşlar.
Muhasebe için gelir sınırları yükseltildi
30 Eylül 2026 veya sonrasında sona eren mali yıllar için bazı muhasebe ve denetim yükümlülüklerinde uygulanan gelir eşikleri artırıldı.
Tahakkuk esaslı hesap hazırlama sınırı 250 bin sterlinden 500 bin sterlinin üzerine, bağımsız inceleme gerektiren gelir sınırı ise 25 bin sterlinden 40 bin sterlinin üzerine çıkarıldı.
Zorunlu denetim için brüt gelir sınırı da 1,5 milyon sterlinin üzerine yükseltildi. Bunun yanında brüt geliri 500 bin sterlinin üzerinde ve brüt varlıkları 5 milyon sterlinden fazla olan kuruluşlar da zorunlu denetim kapsamına girecek.
SORP 2026 yürürlüğe girdi
Yeni Charities Statement of Recommended Practice (SORP 2026), 1 Ocak 2026 veya sonrasında başlayan mali yıllar için Birleşik Krallık genelindeki ilgili yardım kuruluşlarına uygulanıyor.
Yeni sistemde belirli gelir türlerinin ve kira düzenlemelerinin muhasebeleştirilmesine ilişkin değişiklikler bulunurken, yüksek gelirli kuruluşlardan daha fazla mali şeffaflık bekleniyor.
Charity Commission, kuruluşların hukuki yapıları ve gelir seviyelerine göre hangi kurallara tabi olduklarını kontrol etmelerini ve güncellenen rehberleri incelemelerini istedi.
Tüm yardım kuruluşlarının hesap hazırlaması gerekiyor. Kayıtlı kuruluşların ayrıca yıllık mütevelli heyeti raporu hazırlaması ve bu belgeleri talep edilmesi halinde kamuya sunması gerekiyor.
Güncel muhasebe rehberlerine Charity Commission – Charity accounts, financial reporting and tax sayfasından ulaşılabiliyor.
kaynak: GOV

 Türkçe
 العربية
 English
 Deutsch
 Ελληνικά
 עִבְרִית
 Русский
 Українська