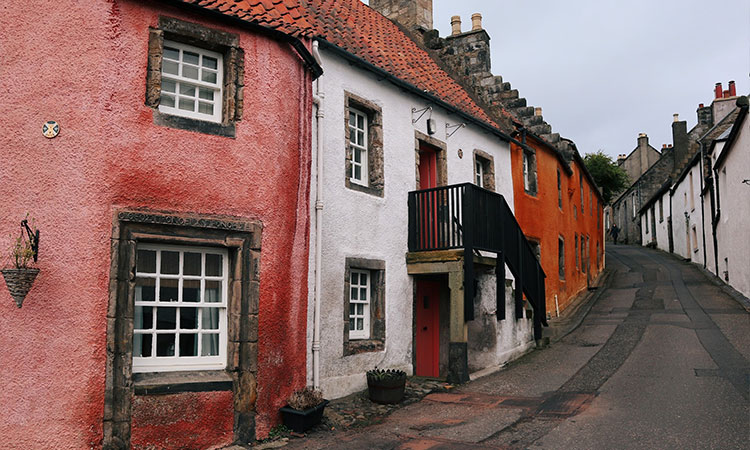
İngiltere Finansal Davranış Otoritesi (FCA), ülkedeki mortgage kredilerinin iklim değişikliği ve sel riski karşısındaki durumunu ele alan kapsamlı bir analiz yayımladı.
İngiltere finans piyasalarının denetleyici kurumu Finansal Davranış Otoritesi (FCA), ülkede kullanılan her 7 mortgage sözleşmesinden yaklaşık birinin sel riski taşıyan posta kodu bölgelerinde yer aldığını açıkladı. Kurum, iklim krizine bağlı aşırı hava olaylarının sıklaşması durumunda, coğrafi risk haritalarının çıkarılmasının hem tüketiciler hem de mortgage piyasası üzerindeki etkileri anlamak açısından hayati önem taşıdığını vurguladı.
FCA tarafından yayımlanan analize göre, sel riskinin türü ve yoğunluğu bölgelere göre belirgin farklılıklar gösteriyor:
Yüzey Suyu Seli: Yüksek riskli yüzey suyu baskınları özellikle başkent Londra ve çevresinde yoğunlaşıyor.
Nehir ve Deniz Taşkınları: Nehir ve deniz kaynaklı sel riskinin en yüksek olduğu bölgeler ise posta kodlarının büyük bir kısmı orta ve yüksek risk kategorisinde yer alan Lincolnshire ve East Yorkshire olarak öne çıkıyor.
Regülatör kurum, çalışmanın kamu y a a ç ı k veriler kullanılarak hazırlanmış “üst düzey bir maruz kalma analizi” olduğunu, bireysel mülkler veya belirli finans kuruluşları özelinde nihai bir değerlendirme olarak görülmemesi gerektiğini belirtti.
Ekspertiz Görüşü: “Mülk Sahipleri Finansman Tuzağına Düşebilir”
Sektör uzmanları, sel riskinin finansal ekosistem üzerindeki zincirleme etkilerine dikkat çekiyor. Bankacılık ve kredi danışmanlık firması Broadstone’un Kıdemli Direktörü Richard Pinch, konuya ilişkin değerlendirmesinde şu uyarılarda bulundu:
“Ev sahipleri için sel riski; fırlayan sigorta primleri, düşen mülk değerleri ve yeniden mortgage kredisi çekme (remortgage) veya satış süreçlerinde yaşanan zorluklar anlamına geliyor. En kötü senaryoda hanehalkları, sigortalanması veya finanse edilmesi giderek imkansız hale gelen mülklerde mahsur kalabilir.”
Pinch, durumun kredi veren kurumlar açısından da ciddi bir bilanço riski yarattığını belirterek; “Sel riski, mortgage kredilerinin teminatı olan mülklerin değerini düşürerek bankaların kredi portföylerindeki kayıp riskini artırıyor. Aşırı hava olayları şiddetlendikçe kredi veren kuruluşlar daha büyük kredi kayıplarıyla yüzleşebilir,” ifadelerini kullandı.
Çözüm: Gelişmiş Risk Modelleri ve İş Birliği
Uzmanlar, temel mücadelenin sel tehlikesi altındaki bölgelerde mortgage imkanlarını kısıtlamadan riskleri yönetebilmek olduğuna işaret ediyor. Borçluları ve geniş mortgage piyasasını korumak adına; daha gelişmiş iklim riski modellemelerine, güçlü sel savunma altyapılarına ve sigorta şirketleri ile mortgage sağlayıcıları arasında daha sıkı bir iş birliğine ihtiyaç duyulduğu belirtiliyor.
 Türkçe
 العربية
 English
 Deutsch
 Ελληνικά
 עִבְרִית
 Русский
 Українська